Odluka otvara znatno šire gospodarsko i socijalno pitanje. Sindikati smatraju da je povećanje nedovoljno za dostojanstven život, poslodavci upozoravaju na troškove rada i produktivnost, a sve se glasnije postavlja pitanje zašto država rast najnižih plaća ne prati odgovarajućim poreznim rasterećenjem. Između interesa radnika, poduzeća i državnih financija nalazi se hrvatski model određivanja cijene rada, čiji se stvarni učinci najbolje vide kada se bruto iznosi pretvore u neto primanja i ukupne troškove zapošljavanja.
Hrvatska Vlada na sjednici održanoj 29. listopada 2026. donijela je Uredbu o visini minimalne plaće za 2027. godinu, određujući novi zakonski minimum od 1.130 eura bruto mjesečno. Time je završena ovogodišnja rasprava između sindikalnih središnjica, poslodavačkih organizacija i Ministarstva rada, mirovinskoga sustava, obitelji i socijalne politike, tijekom koje nije postignut dogovor o prihvatljivom povećanju. Sindikati su predlagali 1.250 eura bruto, Hrvatska udruga poslodavaca zagovarala je 1.086,75 eura, dok je Vlada odabrala iznos između tih prijedloga. Predsjednik Vlade Andrej Plenković odluku je obrazložio potrebom zaštite radnika s najnižim primanjima, ali i očuvanja konkurentnosti hrvatskoga gospodarstva.
Nova minimalna plaća primjenjivat će se na rad za puno radno vrijeme od 1. siječnja 2027., a prvi put će se u pravilu isplaćivati početkom veljače, za rad obavljen u siječnju. Povećanje se odnosi na zakonski minimalni iznos osnovne bruto plaće, pri čemu se propisana povećanja za prekovremeni rad, noćni rad, otežane uvjete rada te rad nedjeljom i blagdanima ne uračunavaju u taj minimum. Vlada procjenjuje da minimalnu plaću prima približno 50.000 zaposlenih, no njezin učinak može biti širi jer povećanje najnižeg zakonskog iznosa stvara pritisak i na korekcije plaća koje se nalaze neposredno iznad njega.
Od 80 eura većeg bruto iznosa radniku ostaje približno 45 eura
Najvažnija razlika između političke najave i stvarnog učinka na životni standard nalazi se u obračunu plaće. Iznos od 1.130 eura nije novac koji će radnik dobiti na račun, nego bruto plaća iz koje se obračunavaju mirovinski doprinosi i porez na dohodak. Konačna neto plaća ovisi o mjestu prebivališta, lokalnoj poreznoj stopi, osobnom odbitku, uzdržavanim članovima obitelji i drugim zakonskim olakšicama.
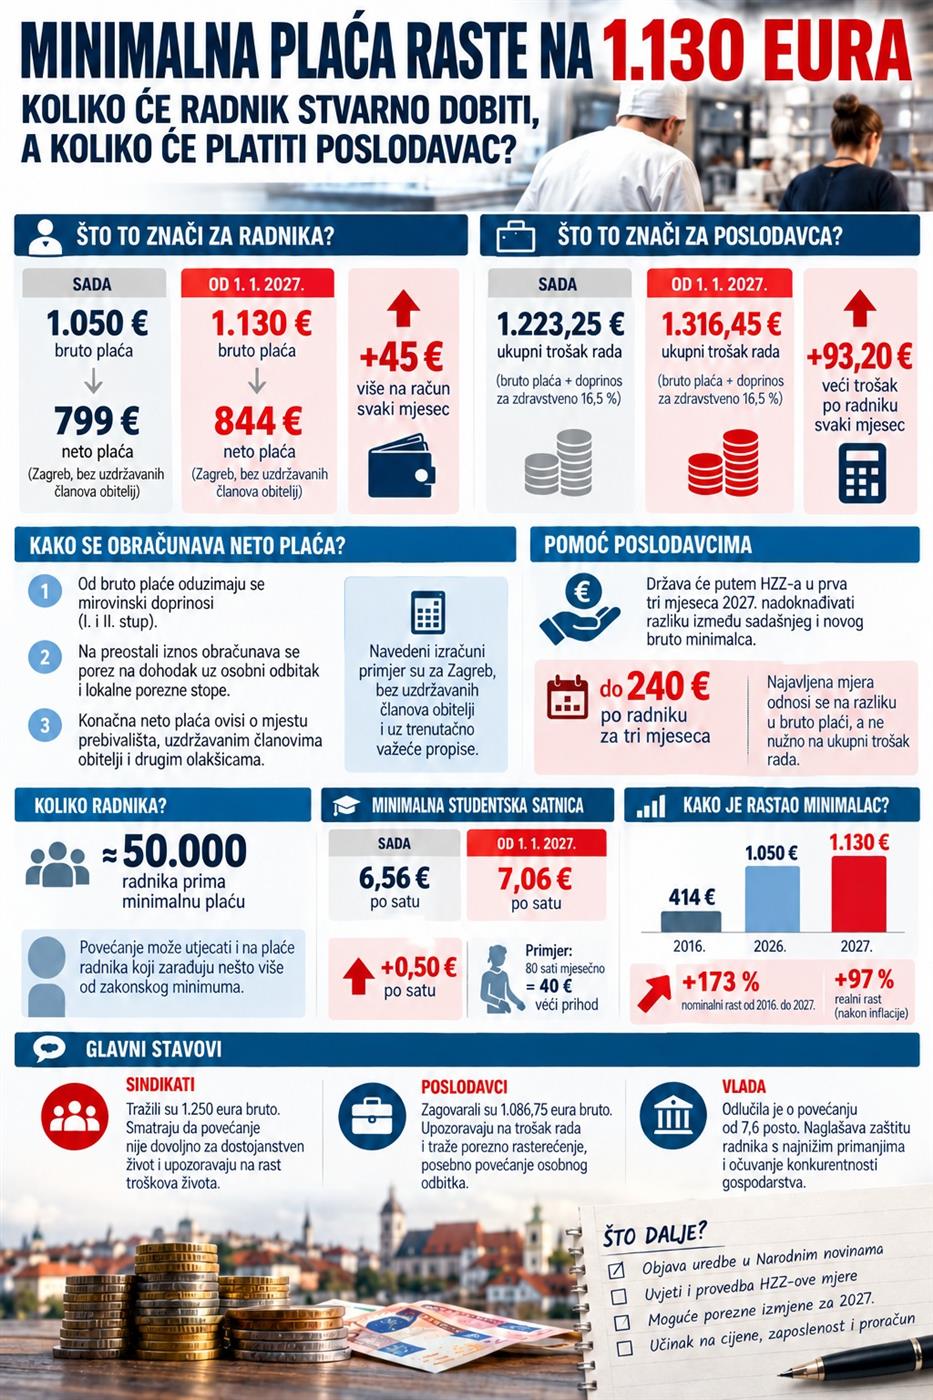
Prema sada važećim pravilima, radnik u Zagrebu koji nema uzdržavanih članova obitelji, koristi osnovni osobni odbitak od 600 eura i osiguran je u oba mirovinska stupa, na bruto plaću od 1.130 eura primio bi približno 844 eura neto. Njegova sadašnja minimalna bruto plaća od 1.050 eura, pod istim uvjetima, donosi približno 799 eura neto. To znači da bi stvarno povećanje mjesečnog primitka iznosilo oko 45 eura, odnosno približno 536 eura tijekom godine.
U takvom obračunu potrebno je uzeti u obzir i posebno zakonsko umanjenje osnovice za mirovinsko osiguranje prvog stupa za niže bruto plaće. Ono utječe na iznos doprinosa i čini izračun povoljnijim nego što bi bio kada bi se doprinosi jednostavno obračunavali na punu bruto plaću. Upravo zato nije dovoljno od bruto iznosa mehanički odbiti 20 posto doprinosa i lokalni porez. Za točan izračun potrebno je primijeniti cjelokupan sustav doprinosa i poreznih olakšica.
U gradovima i općinama s nižim poreznim stopama neto iznos može biti nešto veći, dok radnici s priznatim dodatnim osobnim odbicima mogu ostvariti drukčiji rezultat. Navedena računica predstavlja ilustraciju prema propisima poznatima u listopadu 2026. godine. Eventualne porezne izmjene za 2027. mogle bi promijeniti konačan iznos isplate.
Za radnika koji većinu prihoda izdvaja za najamninu ili stambeni kredit, režije, hranu i prijevoz, povećanje od približno 45 eura mjesečno može biti korisno, ali teško može bitno promijeniti njegov materijalni položaj. Posebno ako cijene osnovnih životnih potreba nastave rasti, dio nominalnog povećanja mogao bi biti potrošen već tijekom prvih mjeseci primjene nove plaće.
Poslodavca povećanje ne stoji 80, nego približno 93 eura mjesečno
Drugu stranu iste računice predstavlja ukupan trošak zapošljavanja. Poslodavac uz bruto plaću radnika u uobičajenom slučaju plaća i doprinos za obvezno zdravstveno osiguranje od 16,5 posto. Zbog toga se povećanje bruto minimalne plaće od 80 eura ne pretvara u jednak rast ukupnog troška rada.
Poslodavca koji isplaćuje sadašnji minimalac od 1.050 eura jedan radnik, uz redovitu obvezu zdravstvenog doprinosa i bez posebnih oslobođenja, stoji 1.223,25 eura mjesečno. Nakon povećanja bruto plaće na 1.130 eura taj će trošak iznositi 1.316,45 eura. Razlika je 93,20 eura mjesečno, odnosno 1.118,40 eura na godišnjoj razini, bez eventualnih dodataka i drugih troškova rada.
To znači da se u promatranom primjeru mjesečno povećanje neto primitka od približno 45 eura ostvaruje uz rast ukupnog troška poslodavca od približno 93 eura. Preostali dio razlike proizlazi iz većih doprinosa i poreza. Takva raspodjela nije posljedica posebnog novog nameta, nego postojećeg sustava financiranja mirovinskog i zdravstvenog osiguranja te oporezivanja dohotka.
Za poduzeće koje zapošljava deset radnika na minimalnoj plaći povećanje redovitog mjesečnog troška iznosilo bi približno 932 eura. Kod pedeset takvih radnika dodatni trošak dosegnuo bi oko 4.660 eura mjesečno. Takvi iznosi posebno su važni za radno intenzivne djelatnosti, manja proizvodna poduzeća, određene uslužne djelatnosti i poslodavce čije su marže niske ili čije poslovanje snažno ovisi o cijeni rada.
Međutim, ni zaključak da će svako povećanje minimalca automatski dovesti do otpuštanja radnika nije gospodarski opravdan. Učinak ovisi o produktivnosti, financijskom položaju poduzeća, potražnji za njegovim proizvodima i uslugama, mogućnosti prilagodbe cijena i dostupnosti zaposlenika. Na tržištu na kojem određene djelatnosti već imaju poteškoća s pronalaskom radnika povećanje najnižih plaća može pridonijeti njihovom zadržavanju i smanjivanju fluktuacije.
Država će tri mjeseca pomagati poslodavcima, a što nakon toga?
Vlada je istodobno s povećanjem minimalca najavila nastavak kompenzacijskih mjera putem Hrvatskog zavoda za zapošljavanje. Prema predstavljenom modelu, poslodavcima koji isplaćuju minimalnu plaću i podnesu odgovarajući zahtjev država bi tijekom prva tri mjeseca 2027. nadoknađivala razliku između sadašnjeg i novog bruto minimalca.
Ako se potpora bude obračunavala u najavljenom iznosu od 80 eura mjesečno po radniku, riječ je o najviše 240 eura tijekom tromjesečnog razdoblja. Pritom je važno razlikovati naknadu razlike u bruto plaći od ukupnog povećanja troška rada. Najavljeni iznos sam po sebi ne znači nužno pokrivanje dodatnog zdravstvenog doprinosa, pa konačan financijski učinak treba utvrditi prema pravilima i uvjetima HZZ-ove mjere.
Takva pomoć može olakšati prijelaz na višu minimalnu plaću, ali njezin je učinak privremen. Od travnja 2027. poslodavci će, ako ne budu donesene dodatne mjere, morati samostalno financirati povećani trošak rada. Time se otvara pitanje koliko je tromjesečna kompenzacija stvarna potpora gospodarskoj prilagodbi, a koliko odgoda pune primjene financijskih posljedica Vladine odluke.
Dodatno je važno što državne potpore ne bi smjele postati trajna zamjena za povećavanje produktivnosti ili poslovno prilagođavanje. Ako se rast najnižih plaća dugoročno oslanja na proračunske kompenzacije, dio troška premješta se s pojedinih poslodavaca na javne financije, odnosno na širi krug poreznih obveznika.
Sindikati tražili 1.250 eura i upozoravaju na siromaštvo zaposlenih
Sindikalne središnjice smatraju da određeni iznos ne prati u dovoljnoj mjeri rast troškova života i plaća u ostatku gospodarstva. Nezavisni hrvatski sindikati svoj su prijedlog od 1.250 eura temeljili na projekcijama inflacije, gospodarskog rasta, prosječne i medijalne plaće te očekivanim izdacima kućanstava za osnovne potrebe.
U sindikalnom pristupu minimalna plaća nije samo donja granica cijene rada, nego instrument zaštite zaposlenih od siromaštva. Polazište je da osoba koja radi puno radno vrijeme mora moći podmiriti osnovne životne troškove i ostvariti prihvatljiv životni standard. U okolnostima visokih troškova stanovanja i prehrane, posebno u većim urbanim sredinama, sama činjenica da plaća raste nominalno ne znači nužno da se poboljšava i stvarna kupovna moć radnika.
Savez samostalnih sindikata Hrvatske procijenio je da će novi minimalac iznositi približno 844 eura neto za radnika bez djece u Zagrebu. Predsjednik SSSH-a Mladen Novosel ocijenio je povećanje nedovoljnim te upozorio da službeni prikaz broja radnika na minimalnoj plaći ne obuhvaća nužno sve zaposlene čije su plaće vrlo blizu najnižem zakonskom iznosu.
Upravo je taj problem važan za procjenu stvarnog obuhvata odluke. Radnik koji trenutačno zarađuje 1.150 ili 1.200 eura bruto formalno nije na minimalcu, ali povećanjem zakonskog minimuma smanjuje se razlika između njegove plaće i najniže dopuštene. Ako poslodavac želi zadržati odnos između složenosti poslova, odgovornosti i plaće, možda će morati povećati primanja i dijelu zaposlenika koji nisu izravno obuhvaćeni uredbom.
Takvo sužavanje razlika između platnih razreda može imati posljedice za motivaciju zaposlenika, sustave nagrađivanja i kolektivne pregovore. Zato se učinak minimalne plaće ne može procjenjivati isključivo prema broju radnika koji je neposredno primaju.
Poslodavci traže povećanje osobnog odbitka umjesto stalnog rasta bruto troška
Hrvatska udruga poslodavaca u raspravi je zagovarala umjerenije povećanje minimalne plaće, uz snažnije porezno rasterećenje rada. Njezin je prijedlog za 2027. iznosio 1.086,75 eura bruto, odnosno povećanje od 3,5 posto, koje je HUP povezivao s očekivanom inflacijom i kretanjem produktivnosti.
Poslodavačka organizacija istodobno je predložila automatsko povećavanje osnovnog osobnog odbitka najmanje do razine minimalne plaće nakon obveznih mirovinskih doprinosa. Time bi se radnicima s najnižim plaćama omogućilo da veći dio bruto iznosa zadrže kao neto primanje, umjesto da se povećanje njihove kupovne moći ostvaruje isključivo dodatnim troškom poslodavca.
Takav model otvorio bi pitanje raspodjele odgovornosti između poslodavaca i države. Smanjivanje poreznog opterećenja povećalo bi raspoloživi dohodak zaposlenih, ali bi istodobno utjecalo na prihode gradova i općina, kojima pripada porez na dohodak. Fiskalne posljedice zato treba procijeniti zajedno s mogućim učincima na potrošnju, zapošljavanje i poslovnu aktivnost.
Dan nakon Vladine odluke Udruga Glas poduzetnika zatražila je objavu analiza na kojima se povećanje temelji, uključujući izračun dodatnog troška za poslodavce, neto koristi za radnike i očekivanih posljedica za mikro, mala i srednja poduzeća. Takav zahtjev otvara legitimno pitanje transparentnosti. Odluka o minimalnoj plaći istodobno je socijalna, gospodarska i fiskalna odluka, pa bi njezino obrazloženje trebalo sadržavati mjerljive i javno provjerljive učinke.
Minimalna studentska satnica raste na 7,06 eura
Povećanje minimalne plaće utječe i na studentski rad jer je zakonska minimalna studentska satnica povezana s minimalnom bruto plaćom. Od 1. siječnja 2027. najniža satnica povećat će se sa 6,56 na 7,06 eura, odnosno za 50 centi po satu.
Za studenta koji tijekom mjeseca odradi 80 sati to znači povećanje osnovne ugovorene zarade za 40 eura, pod pretpostavkom jednakog broja sati i bez drugih dodataka. Na godišnjoj razini učinak ovisi o stvarnom opsegu rada, ali i o zakonskim pravilima te poreznim pragovima koji se primjenjuju na studentske primitke.
Ova promjena dodatno pokazuje kako se minimalna plaća koristi kao referentna veličina i izvan klasičnih ugovora o radu. Njezino povećavanje zato utječe na širi krug osoba i poslodavaca nego što sugerira sam podatak o broju zaposlenih koji primaju minimalnu plaću.
Koliko je minimalac doista rastao tijekom deset godina?
Premijer Plenković posebno je istaknuo da je minimalna bruto plaća 2016., na početku njegova prvog mandata, iznosila 414 eura, dok će 2027. dosegnuti 1.130 eura. Nominalno povećanje tijekom tog razdoblja iznosi 716 eura, odnosno približno 173 posto. Vlada navodi i da je, nakon prilagodbe za rast cijena, riječ o realnom povećanju od približno 97 posto.
Ti podaci pokazuju znatan rast zakonski najnižih primanja, ali njihovo značenje treba promatrati u kontekstu šireg gospodarskog razvoja. Hrvatska je tijekom istog razdoblja zabilježila povećanje prosječnih i medijalnih plaća, snažan rast cijena pojedinih kategorija troškova života, promjene na tržištu rada i intenzivno iseljavanje radno sposobnog stanovništva, uz istodoban rast zapošljavanja stranih radnika.
Posebno je važan odnos minimalne plaće prema prosječnoj i medijalnoj. Prema izračunu SSSH-a na temelju podataka za srpanj 2026., novi minimalac predstavljao bi 52,94 posto prosječne i 60,98 posto medijalne bruto plaće. Takvi odnosi pokazuju položaj zakonskog minimuma unutar raspodjele plaća, ali ne odgovaraju sami po sebi na pitanje može li radnik od neto primitka pokriti svoje životne potrebe.
Pritom je potrebno razlikovati razinu plaće od njezine kupovne moći. Isti neto iznos ima drukčije značenje za osobu koja živi u vlastitoj nekretnini bez kredita i za podstanara koji znatan dio prihoda troši na stanovanje. Regionalne razlike u cijenama, dostupnosti javnih usluga i životnim troškovima dodatno otežavaju jednostavnu procjenu primjerenosti jedinstvene nacionalne minimalne plaće.
Rast plaća mora pratiti i rast vrijednosti rada
U raspravama o minimalnoj plaći često se suprotstavljaju dva naizgled nepomirljiva zahtjeva. Jedan je da radnik mora moći dostojanstveno živjeti od svojeg rada, a drugi da poslodavac mora ostvarivati dovoljno prihoda kako bi financirao plaće i zadržao poslovanje. U stvarnosti, dugoročno održivo povećavanje životnog standarda zahtijeva istodobno poboljšanje produktivnosti, povećanje dodane vrijednosti i odgovarajuću raspodjelu gospodarskih rezultata.
Poduzeća koja posluju zahvaljujući kvalificiranoj radnoj snazi, ulaganjima u tehnologiju i proizvodima veće dodane vrijednosti lakše financiraju rast plaća. Za dio djelatnosti koje konkuriraju prvenstveno niskom cijenom rada takva je prilagodba znatno teža. Međutim, oslanjanje na trajno niske plaće također ima gospodarsku cijenu jer može poticati odlazak radnika, smanjivati motivaciju za usavršavanje i odgađati ulaganja u produktivnost.
Državna politika zato bi trebala povezivati određivanje minimalne plaće s obrazovanjem, stručnim osposobljavanjem, investicijama, modernizacijom proizvodnje i poreznim sustavom. Minimalac može postaviti zaštitnu granicu, ali sam po sebi ne može nadomjestiti gospodarski razvoj niti riješiti strukturne probleme tržišta rada.
Odluka o povećanju minimalne plaće na 1.130 eura nesumnjivo donosi veća primanja radnicima koji su na dnu platne ljestvice. Međutim, stvarni napredak ne može se mjeriti samo povećanjem bruto iznosa od 80 eura. Za radnika je presudno koliko će mu novca ostati nakon doprinosa i poreza, za poslodavca koliki će biti puni trošak zapošljavanja, a za državu koliko je takav sustav dugoročno održiv.
Upravo zato najvažnije pitanje nakon Vladine odluke nije je li minimalna plaća trebala porasti za 3,5, 7,6 ili 19 posto. Važnije je može li Hrvatska oblikovati sustav u kojem se povećavanje najnižih primanja ostvaruje kroz održiv rast gospodarstva, pravedno porezno opterećenje i stvarno povećanje kupovne moći. Bez takvog pristupa svaka nova godišnja odluka o minimalcu ostat će ponavljanje istog sukoba između radničkih potreba, poduzetničkih troškova i državnih financija.
...
Tekst: Petar Kolovrat
Infografika: Vidmir Raič